

Forschungsprämie: Weniger Gießkanne, mehr Treffsicherheit
Wenn Steuerpflichtige – meist Unternehmen – Ausgaben im Bereich Forschung und Entwicklung (F&E) haben, können sie einen Teil dieser Kosten vom Finanzamt zurückbekommen. Das ist das Prinzip der Forschungsprämie, die zurzeit 14 Prozent der prämienbegünstigten F&E-Aufwendungen beträgt. Da thematische Schwerpunktsetzungen fehlen und die Forschungsprämie nach dem Gießkannenprinzip gewährt wird, weist sie Mängel in der Treffsicherheit auf. Zu diesem Schluss kommt der Rechnungshof in seinem heute veröffentlichten Bericht „Forschungsprämie“ (pdf). Im Gegensatz zur direkten Forschungsförderung, die auf gezielte Unterstützung bestimmter Schwerpunkte in Forschung, Technologie und Innovation (FTI) abzielt, fehlt bei der Forschungsprämie die Lenkungswirkung, um gezielt Stärken der österreichischen F&E-Landschaft weiterzuentwickeln. Das Finanzministerium sollte Umfang, Zweckmäßigkeit und Treffsicherheit der Forschungsprämie kritisch hinterfragen, um zielgerichtete Anpassungen vornehmen zu können, empfiehlt der Rechnungshof. Der überprüfte Zeitraum waren im Wesentlichen die Jahre 2020 bis 2024, für Zeitreihen die Jahre 2013 bis 2024.
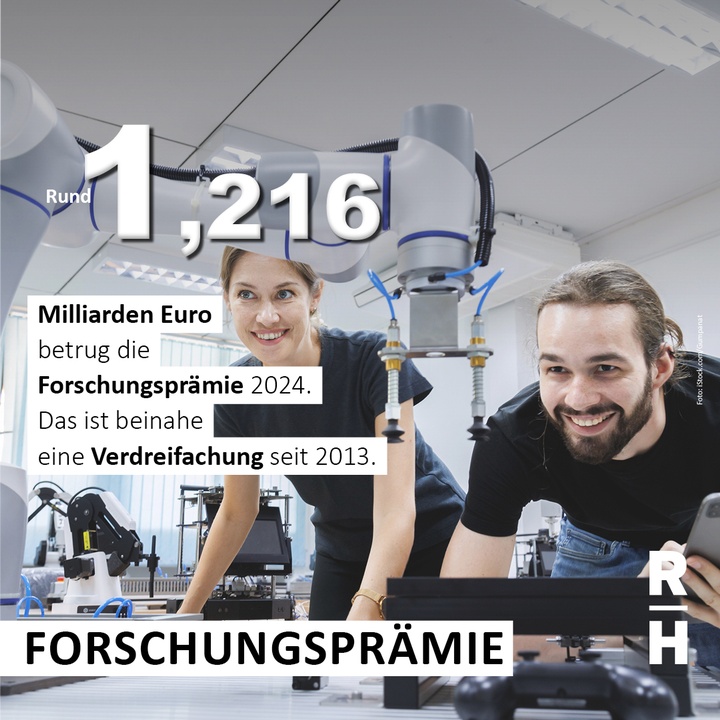
Von 2013 bis 2024 verdreifachte sich die Forschungsprämie nahezu von 418,58 Millionen Euro auf 1,216 Milliarden Euro, vor allem wegen des Anstiegs des Fördersatzes von zehn Prozent auf 14 Prozent der Aufwendungen für F&E. Für die Jahre 2025 und 2026 schätzte das Finanzministerium die Aufwendungen für die Forschungsprämie auf 1,250 Milliarden Euro beziehungsweise 1,300 Milliarden Euro (Stand Mai 2025).
Forschungsprämien erhielten in den Jahren 2013 bis 2024 mehrheitlich Steuerpflichtige in jenen Wirtschaftszweigen, die auch die zukunftsweisenden Themen und Schlüsseltechnologien unter anderem aus der FTI-Strategie 2030 des Bundes miteinschlossen. Es erhielten aber auch rund zehn Prozent der Wirtschaftszweige eine Forschungsprämie, die nicht typischerweise mit F&E-Tätigkeiten in Verbindung gebracht wurden, etwa Handel oder Beherbergung und Gastronomie.
Daher empfiehlt der Rechnungshof, bei der Weiterentwicklung der Forschungsprämie die Möglichkeit zu prüfen, auf die strategischen FTI-Schwerpunkte Österreichs und auf Schlüsseltechnologien zu fokussieren.
Keine Rückschlüsse auf Wirkung von Forschungsprämie
Eine Evaluierung durch das Finanzministerium im Jahr 2016 ergab in Hinblick auf die Wirkung der Forschungsprämie zahlreiche Handlungsfelder. Der Rechnungshof kritisiert, dass das Finanzministerium seither keine umfassende, systemische Betrachtung der Forschungsprämie vorgenommen hatte. So ergab die Evaluierung, dass sich keine Rückschlüsse über allfällige Wirkungen ziehen ließen, zum Beispiel über Forschungsleistung beziehungsweise Forschungsoutput.
Steigerung von Beschäftigung im F&E-Sektor unabhängig von Forschungsprämie
In Bezug auf Arbeitsplätze zeigte sich, dass allfällige durch die Forschungsprämie geschaffene Arbeitsplätze in F&E deutlich unter den Annahmen der Evaluierung lagen. Diese ging von einer Steigerung von 14.300 Beschäftigten in F&E aus, tatsächlich war eine Steigerung von 12.365 Beschäftigten zwischen 2011 und 2015 zu verzeichnen. Zwar wiesen jene Steuerpflichtigen, die zwischen 2013 und 2020 durchgehend Forschungsprämien bezogen hatten, ein deutlich stärkeres Wachstum an Beschäftigung (rund 25 Prozent mehr Vollzeitstellen) auf als die österreichweite Erwerbsstatistik (rund sieben Prozent). Allerdings entwickelte sich die Beschäftigung des F&E-Sektors mit einem Wachstum von rund 32 Prozent insgesamt dynamisch – unabhängig davon, ob die Steuerpflichtigen Forschungsprämie bezogen oder nicht.
F&E-Indikatoren verbesserten sich nicht wesentlich
Seit 2013 haben sich die F&E-Indikatoren in Österreich beziehungsweise im österreichischen Unternehmenssektor trotz Erhöhung der jährlichen F&E-Aufwendungen und insbesondere der Forschungsprämie nicht wesentlich verbessert. Zur Messung von F&E und Innovation werden unterschiedliche Indikatoren herangezogen, etwa: Forschungsoutput oder Anzahl an Beschäftigten in F&E. Österreich konnte 2024 den sechsten Platz im EU-27-Ranking halten, verfehlte allerdings das Ziel gemäß FTI-Strategie 2030 des Bundes, den fünften Platz zu erreichen. Auch die Anzahl der jährlichen Patentanmeldungen in Österreich beziehungsweise aus Österreich war unverändert bis rückläufig – auch bei den Steuerpflichtigen, die Forschungsprämie bezogen.
Steuerliche Förderungen im internationalen Vergleich hoch
Im internationalen Vergleich ist die Forschungsprämie besonders hoch. Eine vergleichsweise breite Bemessungsgrundlage ohne betragsmäßige Beschränkungen (Deckelung) findet sich in keinem der Vergleichsstaaten der OECD (Organisation für wirtschaftliche Zusammenarbeit und Entwicklung), ergab die Evaluierung. Der Rechnungshof führte einen fiktiven rechnerischen Vergleich zwischen der Forschungszulage in Deutschland und der Forschungsprämie durch. Dieser ergab: Die Prämienhöhen im deutschen Modell waren durchgängig niedriger. Während die Forschungsprämie 9,276 Milliarden Euro betragen hätte, würden die Auszahlungen im deutschen Modell zwischen 3,320 Milliarden Euro und 6,174 Milliarden Euro Forschungszulage ergeben.
Der Rechnungshof empfiehlt dem Finanzministerium, Umfang, Zweckmäßigkeit und Treffsicherheit der Forschungsprämie kritisch zu hinterfragen, um in der Folge zielgerichtete Anpassungen vornehmen zu können.
Komplexe Abwicklung
Wenn Steuerpflichtige die Forschungsprämie beantragen, wickelt die Finanzverwaltung (Finanzämter) die Forschungsprämie ab. Die Forschungsförderungsgesellschaft mbH (FFG) erstellt ein dafür benötigtes Jahresgutachten. Die Abwicklung der Forschungsprämie ist für die Finanzverwaltung komplex, da die Steuerpflichtigen sie bis zu vier Jahre im Nachhinein beantragen können. Durch die lange Beantragungsfrist konnten die Auszahlungen je Kalenderjahr die gutgeschriebene Forschungsprämie der vorangegangenen vier Jahre beinhalten. Um mögliche Prüflücken der Finanzverwaltung zu verhindern, empfiehlt der Rechnungshof, die Fristen für die Beantragung der Forschungsprämie bei der Finanzverwaltung sowie für die Beantragung des Jahresgutachtens bei der FFG an die Fristen zur Abgabe der Einkommen- beziehungsweise Körperschaftsteuererklärung zu orientieren und gegenüber dem Gesetzgeber eine entsprechende Änderung anzuregen.
Presseinformation: Forschungsprämie (pdf)
- pdf Datei:
- 3,304.0 KB
- Umfang:
- 92 Seiten
Bericht: Forschungsprämie
Der Rechnungshof überprüfte von Mai bis Oktober 2025 die Gebarung und Abwicklung der Forschungsprämie im Bundesministerium für Finanzen sowie bei der Österreichischen Forschungsförderungsgesellschaft mbH. Ziel der Gebarungsüberprüfung war insbesondere die Beurteilung der Rahmenbedingungen, der Entwicklung der rechtlichen Grundlagen, der Wirkungen und Evaluierungen, der Abwicklung sowie der Kontrollen. Der überprüfte Zeitraum umfasste im Wesentlichen die Jahre 2020 bis 2024 beziehungsweise für Zeitreihen die Jahre 2013 bis 2024.